Domain kinesiologische-lernfoerderung.de kaufen?
Wir ziehen mit dem Projekt
kinesiologische-lernfoerderung.de um.
Sind Sie am Kauf der Domain
kinesiologische-lernfoerderung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kinesiologische-lernfoerderung.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Lerncoaching-Praxis, Fachbücher von Torsten NicolaisenLerncoaching eröffnet neue Handlungsoptionen für den pädagogischen Alltag. Es professionalisiert die Interaktion und Kommunikation aufseiten der Lehrenden. Lernprozesse werden aus systemischer Sicht betrachtet und unterstützt. Die Praxis im Lerncoaching zeichnet sich durch ressourcen- und lösungsorientierte Interventionen aus. Mit ihnen werden Lernstrategien entwickelt, Lernblockaden gelöst und die Motivation der Lernenden gestärkt. Das Buch bietet einen praxisorientierten Überblick.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kooperative Lernmethoden im Musikunterricht, Schulbücher von Frits EveleinBeim kooperativen Lernen werden wechselnde Formen der Partner- und Gruppenarbeit genutzt, um eine Aufgabe zu lösen. Dabei ist jeder Schüler sowohl für seine eigenen Ergebnisse als auch für die der Gruppe verantwortlich. Auf diese Weise wird das gemeinsame Lernen zu einer sehr effektiven und besonders motivierenden Methode für den Erwerb von Kenntnissen und Fähigkeiten. Es weckt die Lust am eigenen Gestalten, ermöglicht vielfältige musikalische Erfahrungen und bezieht alle Schüler einer Klasse mit ein. Der ausgewiesene Spezialist für kooperatives Lernen, Frits Evelein, führt den Leser im ersten Teil des Buches fachkundig in die Prinzipien des kooperativen Lernens ein. Anschliessend stellt er 188 Aktivitäten für Gruppen von zwei bis acht Schülern vor. Diese konkreten Unterrichtsvorschläge bieten Ideen für jede Klasse und zu allen Bereichen des Musikunterrichts: vom Hören über Singen und.45,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konzentrationstraining - einfach und differenziert, Schulbücher von Julia RosendahlKonzentration, Anstrengungsbereitschaft, Ausdauer - so schaffen Sie wichtige Grundvoraussetzungen für das Lernen in den Klassen 5 bis 7! Sich aufmerksam auf eine Sache zu fokussieren, fällt vielen Schülerinnen und Schülern mit sonderpädagogischem Förderbedarf auch in den höheren Klassenstufen noch schwer. Zudem fehlen häufig die erforderliche Bereitschaft und Ausdauer, sich generell auf bestimmte Herausforderungen einzulassen. Diese Fähigkeiten sind jedoch eine Grundvoraussetzung für Lernprozesse und müssen stetig gefördert werden. Wie kann das gelingen? Dieser Band bietet Ihnen einfache und motivierende Materialien, mit denen Sie Konzentration, Anstrengungsbereitschaft sowie Ausdauer und Gedächtnisleistungen Ihrer Schülerinnen und Schüler fördern können. Die Materialien sind sofort einsetzbar und nach ansteigendem Schwierigkeitsgrad angeordnet, sodass Sie je nach Leistungsstand differenzierend sowie aufeinander aufbauend eingesetzt werden können. Verschiedene Aspekte der Konzentrationsförderung sind teilweise kombiniert mit Aufgaben aus den Fächern Deutsch/Sprache und Mathematik. Abwechslungsreiche Aufgabenformate und Partnerarbeit runden das Unterrichtsmaterial ab.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Lerntechniken & Lernmethoden im Studium: Wie Sie mit effektiven Lernstrategien und perfektem Zeitmanagement schneller lernen, sich besser erinnern undLerntechniken & Lernmethoden Im Studium: Wie Sie Mit Effektiven Lernstrategien Und Perfektem Zeitmanagement Schneller Lernen, Sich Besser Erinnern Und Ganz Entspannt Bestnoten Schreiben Von Lukas Glaser, Psiana Verlag, 978-3-96930-545-4, Sprecher:...8,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lerncoaching-Praxis, Fachbücher von Torsten NicolaisenLerncoaching eröffnet neue Handlungsoptionen für den pädagogischen Alltag. Es professionalisiert die Interaktion und Kommunikation aufseiten der Lehrenden. Lernprozesse werden aus systemischer Sicht betrachtet und unterstützt. Die Praxis im Lerncoaching zeichnet sich durch ressourcen- und lösungsorientierte Interventionen aus. Mit ihnen werden Lernstrategien entwickelt, Lernblockaden gelöst und die Motivation der Lernenden gestärkt. Das Buch bietet einen praxisorientierten Überblick.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Kooperative Lernmethoden im Musikunterricht, Schulbücher von Frits EveleinBeim kooperativen Lernen werden wechselnde Formen der Partner- und Gruppenarbeit genutzt, um eine Aufgabe zu lösen. Dabei ist jeder Schüler sowohl für seine eigenen Ergebnisse als auch für die der Gruppe verantwortlich. Auf diese Weise wird das gemeinsame Lernen zu einer sehr effektiven und besonders motivierenden Methode für den Erwerb von Kenntnissen und Fähigkeiten. Es weckt die Lust am eigenen Gestalten, ermöglicht vielfältige musikalische Erfahrungen und bezieht alle Schüler einer Klasse mit ein. Der ausgewiesene Spezialist für kooperatives Lernen, Frits Evelein, führt den Leser im ersten Teil des Buches fachkundig in die Prinzipien des kooperativen Lernens ein. Anschliessend stellt er 188 Aktivitäten für Gruppen von zwei bis acht Schülern vor. Diese konkreten Unterrichtsvorschläge bieten Ideen für jede Klasse und zu allen Bereichen des Musikunterrichts: vom Hören über Singen und.45,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konzentrationstraining - einfach und differenziert, Schulbücher von Julia RosendahlKonzentration, Anstrengungsbereitschaft, Ausdauer - so schaffen Sie wichtige Grundvoraussetzungen für das Lernen in den Klassen 5 bis 7! Sich aufmerksam auf eine Sache zu fokussieren, fällt vielen Schülerinnen und Schülern mit sonderpädagogischem Förderbedarf auch in den höheren Klassenstufen noch schwer. Zudem fehlen häufig die erforderliche Bereitschaft und Ausdauer, sich generell auf bestimmte Herausforderungen einzulassen. Diese Fähigkeiten sind jedoch eine Grundvoraussetzung für Lernprozesse und müssen stetig gefördert werden. Wie kann das gelingen? Dieser Band bietet Ihnen einfache und motivierende Materialien, mit denen Sie Konzentration, Anstrengungsbereitschaft sowie Ausdauer und Gedächtnisleistungen Ihrer Schülerinnen und Schüler fördern können. Die Materialien sind sofort einsetzbar und nach ansteigendem Schwierigkeitsgrad angeordnet, sodass Sie je nach Leistungsstand differenzierend sowie aufeinander aufbauend eingesetzt werden können. Verschiedene Aspekte der Konzentrationsförderung sind teilweise kombiniert mit Aufgaben aus den Fächern Deutsch/Sprache und Mathematik. Abwechslungsreiche Aufgabenformate und Partnerarbeit runden das Unterrichtsmaterial ab.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
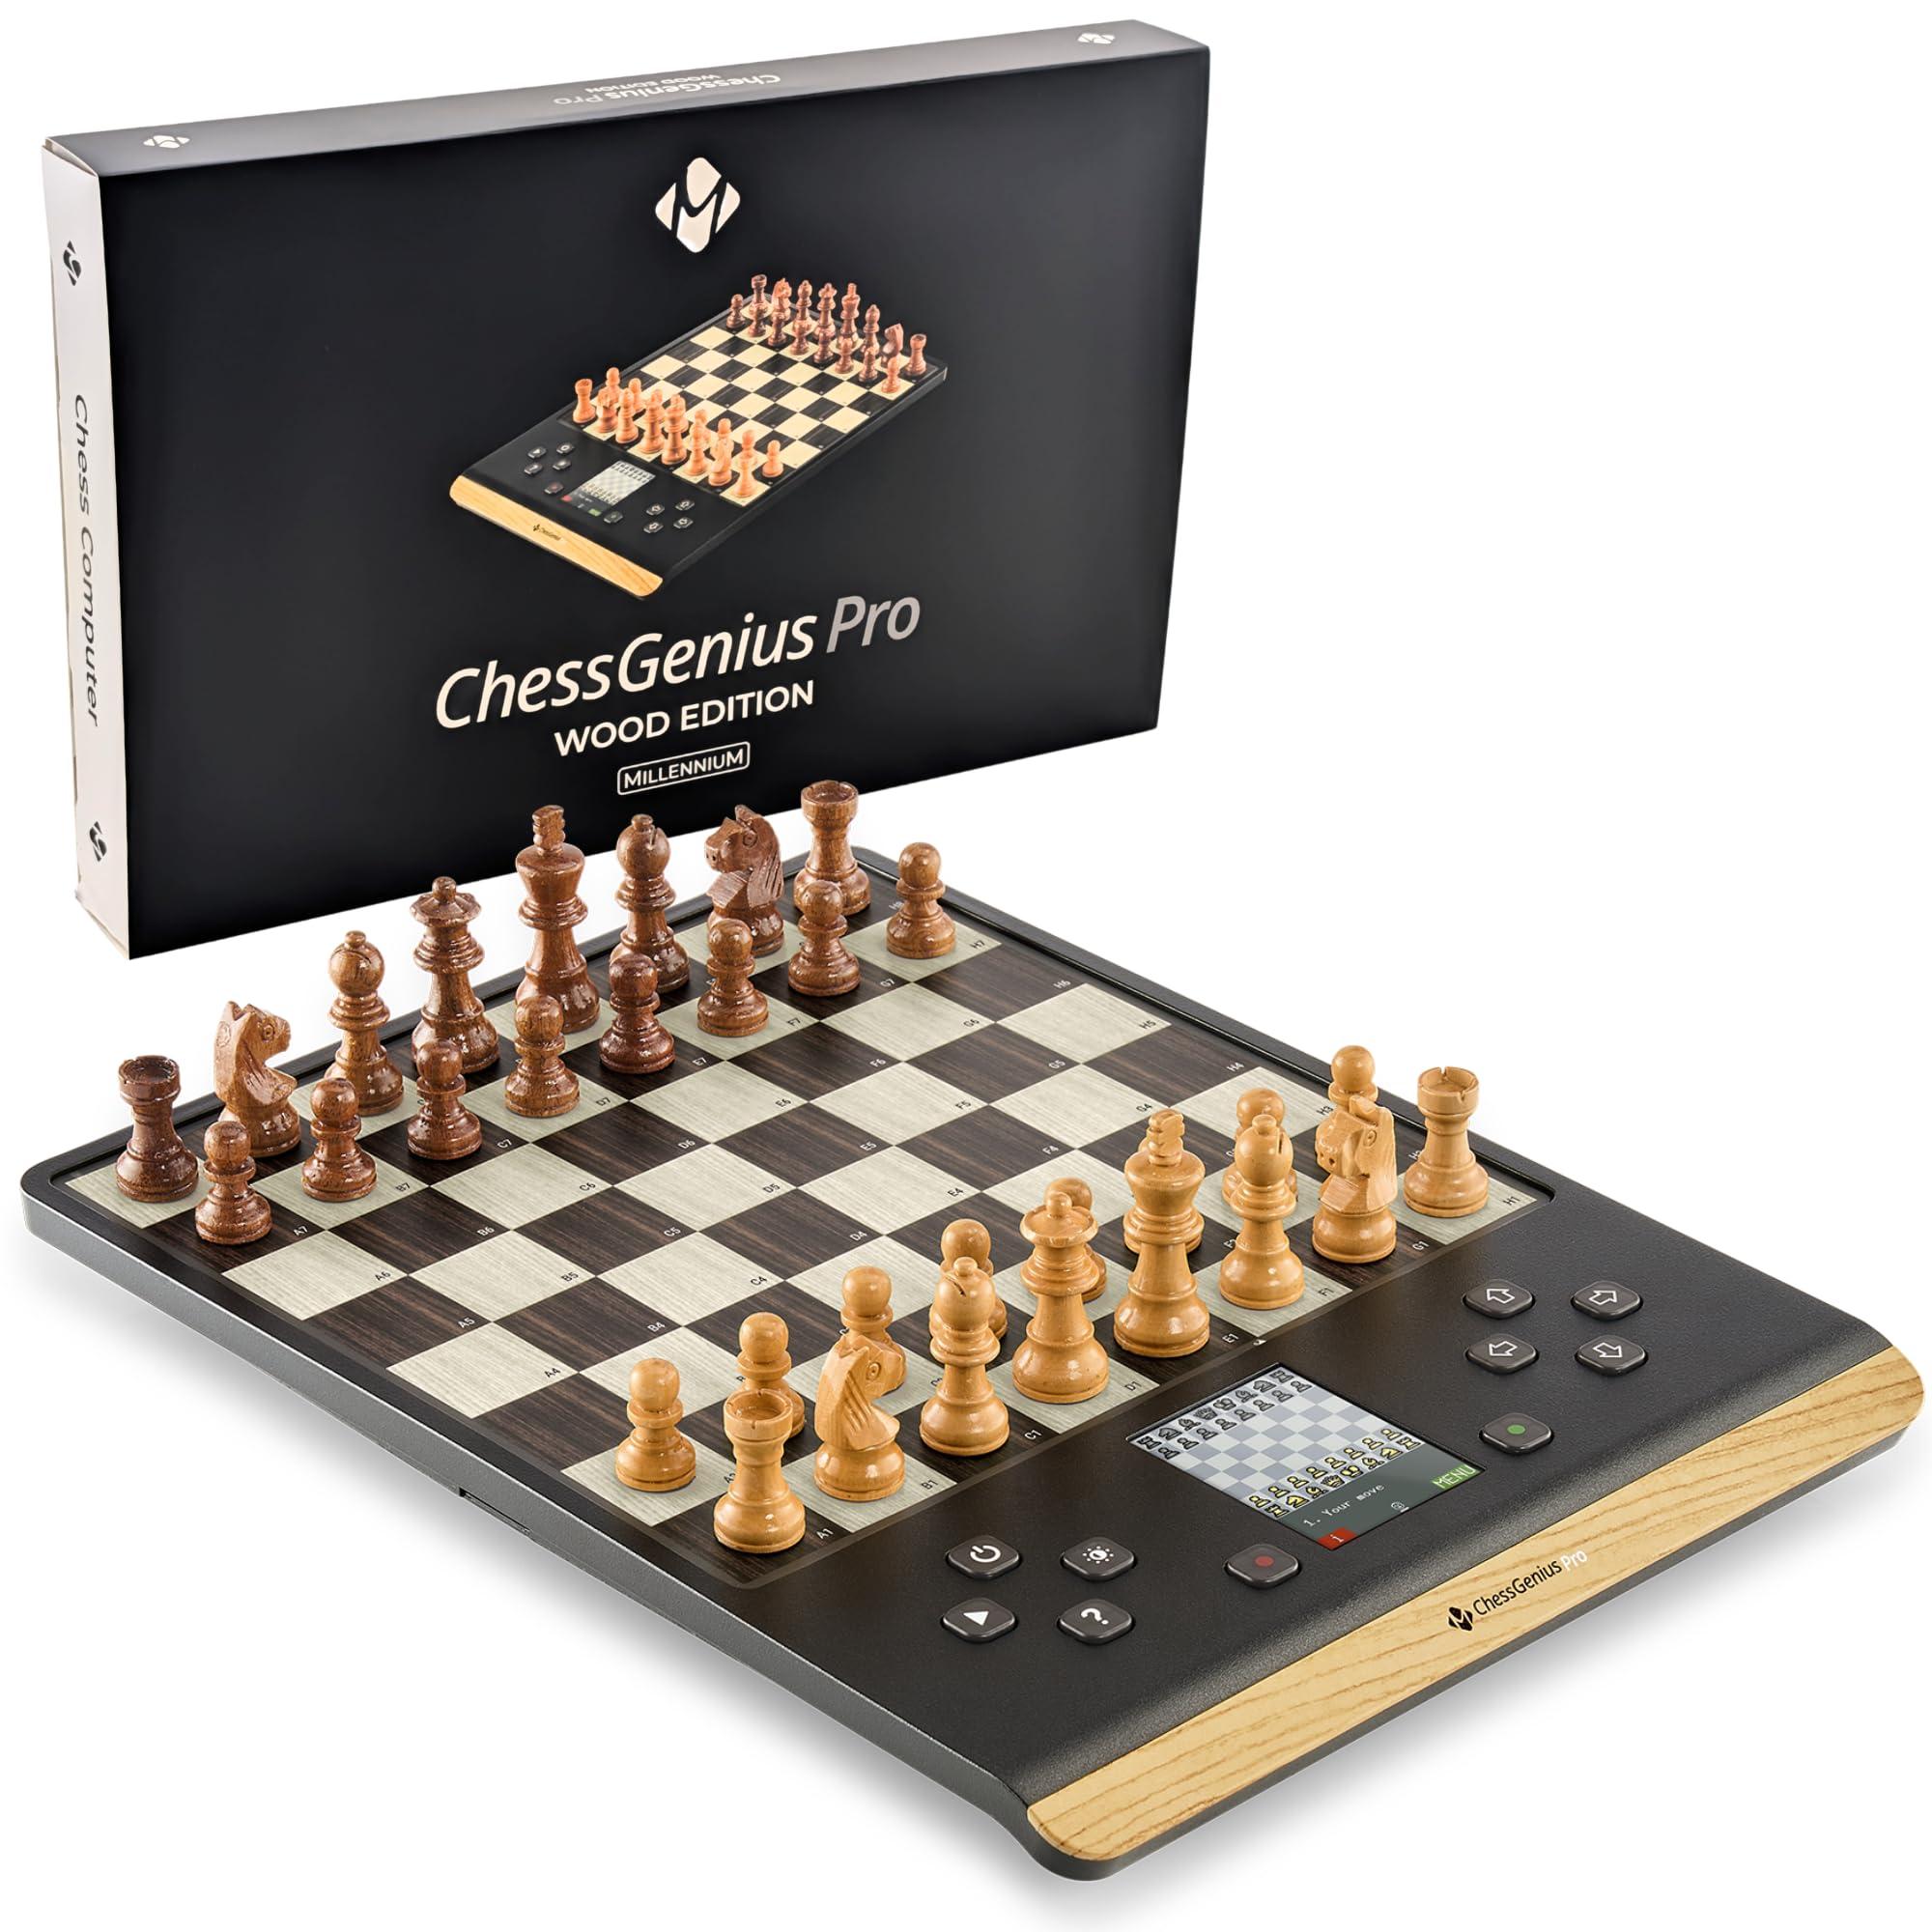
Schachcomputer ChessGenius Pro Wood Edition, Holzfiguren, KI-LernhilfeDer ChessGenius Pro Wood Edition Schachcomputer vereint elegante Holzoptik mit hochwertigen Holzfiguren und bietet ein klassisches Design für ein besonderes Spielerlebnis. Mit intelligenten KI-Lernfunktionen, individuell einstellbarer Spielstärke und umfangreichen Analyseoptionen ist er der ideale Begleiter für Hobbyspieler, die ihr Spiel verbessern möchten.Elegante Holzoptik: Hochwertige Holzfiguren und klassisches Design für eine edle Ausstrahlung.KI-Lernhilfe: Intelligente Zugvorschläge, Zugwarnungen und Retouroptionen fördern Taktik und Spielverständnis.Individuelle Spielstärke: Einstellbar bis 2200 ELO - passt sich dem Können des Spielers an.Spielanalyse und Eröffnungstraining: Partien speichern, analysieren und neue Eröffnungen lernen.Intuitive Bedienung: Großes druckempfindliches Spielfeld und kontrastreiches Display für einfache Navigation.408,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lernunterstützung in Schülerarbeitsphasen: Angebot, Nutzung und Wirkung, Fachbücher von Eva PrinzDas Fachbuch 'Lernunterstützung in Schülerarbeitsphasen: Angebot, Nutzung und Wirkung' bietet eine fundierte Analyse der Rolle von Lernunterstützung im Unterricht. Es untersucht, wie Lehrpersonen individuelle und kleingruppenbezogene Unterstützung in Schülerarbeitsphasen gezielt einsetzen können, um Lernprozesse zu fördern. Die Studie basiert auf einer quasi-experimentellen Feldstudie, in der 60 videografierte Unterrichtsstunden in Mathematikklassen der Sekundarschule analysiert wurden. Dabei werden proximale Kontextfaktoren und deren Einfluss auf die Qualität der Lernunterstützung sowie deren Wirkung auf die Wahrnehmung, Nutzung und den Lernerfolg der Schülerinnen und Schüler beleuchtet. Die Erhebung erfolgt durch videoanalytische Beobachtungsverfahren, ergänzend durch Fragebögen und Leistungstests, was eine mehrperspektivische Betrachtung ermöglicht. Die gewonnenen Erkenntnisse bieten wertvolle Impulse für den Professionalisierungsprozess von Lehrpersonen und tragen zur Weiterentwicklung von Unterrichtskonzepten bei. Das E-Book erscheint als Open-Access-Publikation, unterstützt durch renommierte Forschungsförderer und wissenschaftliche Netzwerke, was den Zugang zu aktuellen Forschungsergebnissen erleichtert.47,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.